En AhorraInversión hemos analizado qué ocurre con tu cartera de fondos indexados si cambias tu residencia fiscal fuera de España: en la inmensa mayoría de los casos no tienes que vender nada ni pagar un "impuesto de salida", pero sí debes avisar a tu broker y entender cómo cambia la retención sobre tus ganancias. Esta guía es para cualquier inversor español con una cartera indexada en MyInvestor, Indexa Capital, Trade Republic o similares que se plantea mudarse (trabajo remoto, expatriación, jubilación en el extranjero).
Definición: el llamado exit tax español (art. 95 bis de la Ley del IRPF) es un impuesto que grava las plusvalías latentes de acciones y participaciones cuando una persona deja de ser residente fiscal en España, pero solo se activa a partir de umbrales de patrimonio muy elevados que no afectan al inversor particular medio.
¿Tengo que pagar un "impuesto de salida" por mis fondos indexados?
Casi con toda seguridad, no. El art. 95 bis de la manual práctico de la Agencia Tributaria solo obliga a tributar por las plusvalías latentes (sin vender) cuando, a la vez, llevas residiendo en España al menos 10 de los últimos 15 años y además se cumple uno de estos dos umbrales:
- El valor de mercado conjunto de tus acciones o participaciones (incluidos fondos de inversión) supera los 4.000.000€, o
- Tienes más del 25% de una sola entidad y esa participación vale más de 1.000.000€.
Para una cartera indexada "normal" de 10.000€, 50.000€ o incluso 500.000€, el exit tax no aplica. Si además te mudas a otro país de la UE o del Espacio Económico Europeo, y aun así superases el umbral, la ley permite diferir el pago hasta 10 años sin aportar garantías. Donde sí hay que prestar atención es si te trasladas a un país considerado paraíso fiscal: en ese caso Hacienda puede seguir considerándote residente fiscal en España durante el ejercicio del cambio y los cuatro siguientes.
¿Qué pasa con mi cuenta en MyInvestor, Indexa Capital o Trade Republic?
Aquí la respuesta depende de cada entidad, y es el punto que más sorprende a quien se muda: no todas las plataformas te dejan simplemente "seguir igual".
| Broker | ¿Puedes mantener la cuenta? | ¿Nuevas aportaciones? | Qué tienes que hacer |
|---|---|---|---|
| MyInvestor | Sí, pero algunos países no UE son incompatibles con tener cuenta | Depende del nuevo país de residencia | Llamar a atención al cliente y aportar certificado de residencia fiscal + NIF del nuevo país |
| Indexa Capital | Sí, si ya eras cliente, aunque te mudes fuera de su lista de "países aceptados" | Solo si transfieres desde un banco en un país aceptado (UE excepto Chipre/Malta, Reino Unido, Andorra, Islandia, Noruega, Suiza) | Actualizar tu residencia fiscal en el área privada |
| Trade Republic | Depende del país; fuera de UE/EEE puede requerir cierre | Depende del país de residencia | Consultar con soporte antes de mudarte |
Datos verificados: 09/10/2026
El caso de Indexa Capital es el mejor documentado: si cambias tu domicilio fiscal a un país que no está en su lista de "países aceptados", conservas la cuenta ya abierta pero no puedes abrir una nueva, y las aportaciones o retiradas por transferencia solo funcionan entre cuentas bancarias de países aceptados. Si te mudas a Estados Unidos, la cosa se complica más: por la normativa estadounidense, las gestoras de los fondos (como Vanguard) no permiten aportaciones adicionales de residentes en EEUU.
MyInvestor, al ser un banco, pide formalmente un certificado del consulado español y un certificado de residencia fiscal del nuevo país antes de aplicar la fiscalidad correspondiente — y advierte de que algunos países fuera de la UE son directamente incompatibles con mantener cuenta abierta.
¿Cambia la retención fiscal sobre mis ganancias?
Sí, y es el cambio más relevante en el día a día. Mientras eres residente fiscal en España, tu broker aplica la retención del IRPF (19% a cuenta) sobre las ganancias al reembolsar fondos. En cuanto comunicas tu nueva residencia fiscal, la entidad debe aplicarte la fiscalidad de no residente, que depende del convenio de doble imposición entre España y tu nuevo país: en muchos casos las plusvalías de fondos UCITS dejan de tributar en España y pasan a tributar únicamente en el país de residencia, pero en otros casos existe retención en origen. Conviene revisar el convenio aplicable antes de dar por hecho cualquiera de los dos escenarios.
¿Sigo teniendo que presentar el modelo 720?
No. El modelo 720 (declaración de bienes en el extranjero) solo es obligatorio para residentes fiscales en España. Si dejas de serlo, desaparece esa obligación a partir del ejercicio en que pierdes la residencia. Si lo que te preocupa es justo lo contrario —te mudas a España y tienes fondos indexados fuera—, te interesa nuestra guía sobre cuándo hay que declarar el modelo 720 por inversiones en el extranjero.
¿Qué pasa si mi broker quiebra mientras ya no soy residente?
Exactamente lo mismo que si fueras residente: tus fondos y ETFs están segregados a tu nombre y protegidos por el Fondo de Garantía de Inversiones (FOGAIN) hasta 100.000€, con independencia de tu residencia fiscal. Lo explicamos con detalle en nuestra guía sobre qué pasa con tus fondos si quiebra MyInvestor, Indexa o Trade Republic.
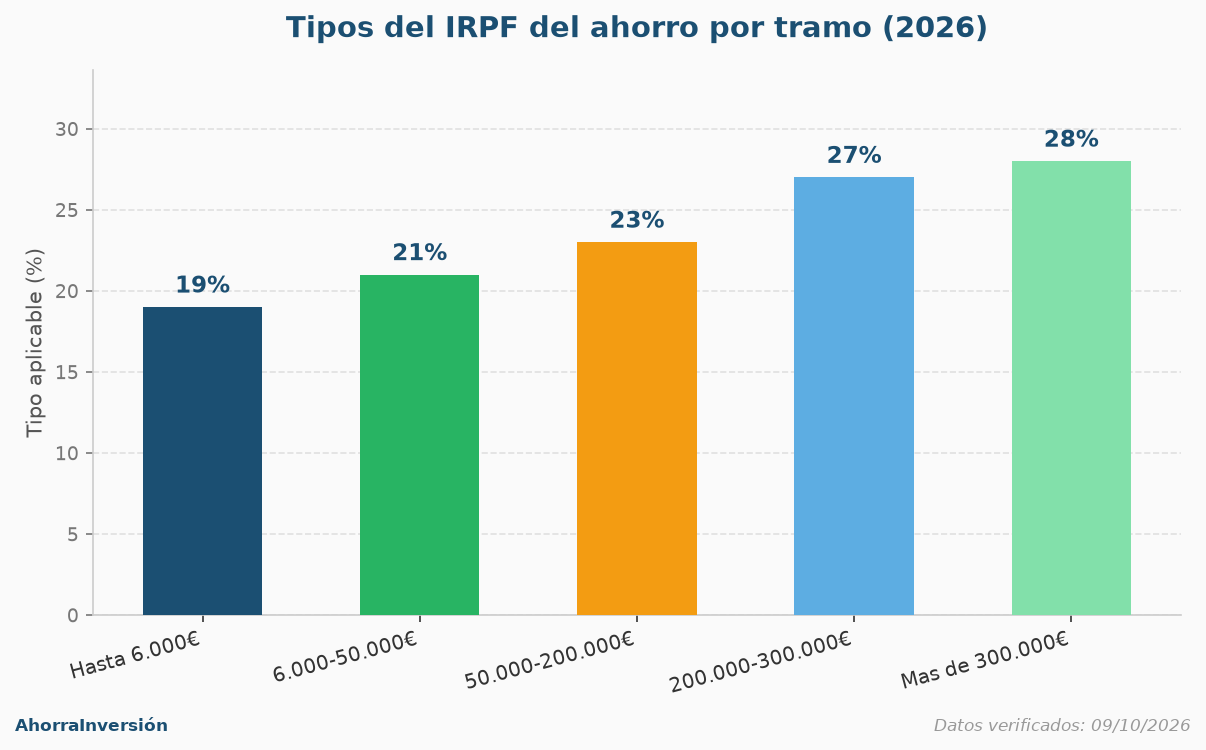
Tipos del IRPF del ahorro aplicables si el exit tax sí te afecta
Para el escaso número de inversores que sí superan los umbrales anteriores, la ganancia patrimonial se integra en la base del ahorro y tributa según la escala progresiva vigente en 2026:
Datos verificados: 09/10/2026
Si tu patrimonio en fondos está muy por debajo de 4.000.000€ y no tienes una participación superior al 25% en una sola entidad, esta escala es informativa: simplemente no te aplica el exit tax.
Preguntas frecuentes
¿Tengo que vender mis fondos indexados antes de mudarme al extranjero?
No, salvo que tu patrimonio en acciones o participaciones supere los 4.000.000€, o tengas más del 25% de una entidad valorada en más de 1.000.000€. Para la inmensa mayoría de carteras indexadas, puedes mudarte sin vender nada.
¿Qué pasa con mi cuenta de MyInvestor si me voy a vivir fuera de España?
Debes avisar a atención al cliente y aportar un certificado de residencia fiscal del nuevo país. Dependiendo de a dónde te mudes, MyInvestor aplicará la fiscalidad correspondiente; algunos países no UE son incompatibles con mantener la cuenta.
¿Puedo seguir invirtiendo en Indexa Capital si vivo fuera de la UE?
Puedes conservar tu cuenta ya abierta, pero las aportaciones y retiradas por transferencia solo funcionan si tu banco está en la lista de países aceptados por Indexa (UE salvo Chipre y Malta, Reino Unido, Andorra, Islandia, Noruega y Suiza). Si te mudas a EEUU, además, las gestoras de los fondos restringen nuevas aportaciones.
¿Sigo teniendo que presentar el modelo 720 si dejo de ser residente fiscal?
No. El modelo 720 solo es obligatorio para residentes fiscales en España; al perder esa condición, desaparece la obligación de presentarlo sobre tus activos en el extranjero.
¿Qué pasa con la retención de Hacienda sobre las ganancias de mis fondos si me mudo?
En cuanto comunicas tu nueva residencia fiscal, el broker debe aplicarte la fiscalidad de no residente según el convenio de doble imposición entre España y tu nuevo país de residencia, que puede eliminar o modificar la retención que aplicaba como residente.
👉 Si todavía estás decidiendo dónde consolidar tu cartera antes de un posible traslado, revisa nuestra comparativa completa de brokers para fondos indexados en España o, si tu patrimonio ya es elevado, MyInvestor o Indexa Capital según tu patrimonio.
Fuentes
- Agencia Tributaria — Régimen especial: ganancias patrimoniales por cambio de residencia (art. 95 bis LIRPF)
- Indexa Capital — política para clientes que se mudan a otros países
- MyInvestor — preguntas frecuentes sobre cambio de residencia fiscal
- Ley 35/2006, de 28 de noviembre, del IRPF (art. 95 bis, introducido por Ley 26/2014)
⚠️ Aviso legal: Este artículo tiene carácter informativo y no constituye asesoramiento fiscal ni financiero personalizado. La normativa sobre residencia fiscal, exit tax y convenios de doble imposición es compleja y depende de tu caso concreto y del país de destino. Consulta con un asesor fiscal especializado en movilidad internacional antes de tomar decisiones.