La cobertura de divisa (hedging) es una técnica que usan algunos fondos indexados y ETFs globales para neutralizar el efecto del tipo de cambio (normalmente EUR/USD) sobre tu rentabilidad. En AhorraInversión hemos comparado el coste real —TER más el diferencial de tipos que no aparece en ninguna ficha— entre clases hedged y sin cubrir de los principales fondos MSCI World: para un inversor español a largo plazo, cubrir divisa casi nunca compensa en renta variable.
Definición: un fondo "hedged" o "con cobertura de divisa" mantiene la misma cesta de acciones que su versión estándar, pero añade contratos financieros (forwards a un mes, renovados mensualmente) que compensan las subidas o bajadas del dólar u otras divisas frente al euro, para que tu rentabilidad en euros se parezca a la del índice en su moneda original.
Última actualización: 15 de septiembre de 2026. Los TERs y condiciones de los fondos citados pueden cambiar; verifica siempre la ficha (KID) actualizada en la web del gestor antes de invertir.
Índice
- ¿Qué hace exactamente un fondo hedged?
- Comparativa de TER: cuánto cuesta cubrir divisa
- El coste oculto que no aparece en el TER
- ¿Cuándo conviene cubrir divisa y cuándo no?
- Cómo saber si tu fondo está cubierto
- Preguntas frecuentes
¿Qué hace exactamente un fondo hedged?
Cuando compras un fondo indexado global como el MSCI World, alrededor del 65-70% de las empresas subyacentes cotizan y generan beneficios en dólares. Aunque compres la clase en euros, tu rentabilidad final depende de dos factores independientes: cómo se mueven esas acciones y cómo se mueve el tipo de cambio EUR/USD. Comprar la "clase euro" de un fondo no elimina ese riesgo de divisa: solo cambia la moneda en la que ves el precio. La cobertura real es un mecanismo distinto: el gestor vende a plazo los dólares de la cartera contra euros mediante forwards que se renuevan cada mes, de forma que el resultado en euros se acerque al del índice en su divisa local, "descontando" el efecto del cambio.
Esto explica por qué existen tres versiones del mismo fondo con comportamiento distinto: la clase en dólares, la clase en euros sin cobertura (con el mismo riesgo de divisa que la anterior, solo que expresado en euros) y la clase "EUR Hedged" (con el riesgo de divisa neutralizado). Si te interesa entender mejor qué otras decisiones técnicas afectan a tu fondo indexado, puedes revisar también nuestra guía sobre réplica física vs sintética en fondos indexados y ETFs.
Comparativa de TER: cuánto cuesta cubrir divisa
La cobertura no es gratis. Además de la gestión de los forwards, los fondos hedged suelen tener un TER notablemente más alto que su equivalente sin cubrir, incluso replicando el mismo índice:
| Fondo/ETF | Tipo | TER anual | Índice |
|---|---|---|---|
| SPDR MSCI World UCITS ETF Unhedged (Acc) | Sin cobertura | 0,12% | MSCI World |
| Vanguard FTSE All-World UCITS ETF (VWCE, Acc) | Sin cobertura | 0,14% | FTSE All-World |
| iShares Core MSCI World UCITS ETF (EUNL, Acc) | Sin cobertura | 0,20% | MSCI World |
| iShares MSCI World EUR Hedged UCITS ETF (IWDE, Acc) | Con cobertura a EUR | 0,55% | MSCI World 100% Hedged to EUR |
Datos verificados: 15 de septiembre de 2026, según ficha oficial del iShares MSCI World EUR Hedged UCITS ETF y datos públicos de Rankia/extraETF para el resto de fondos.
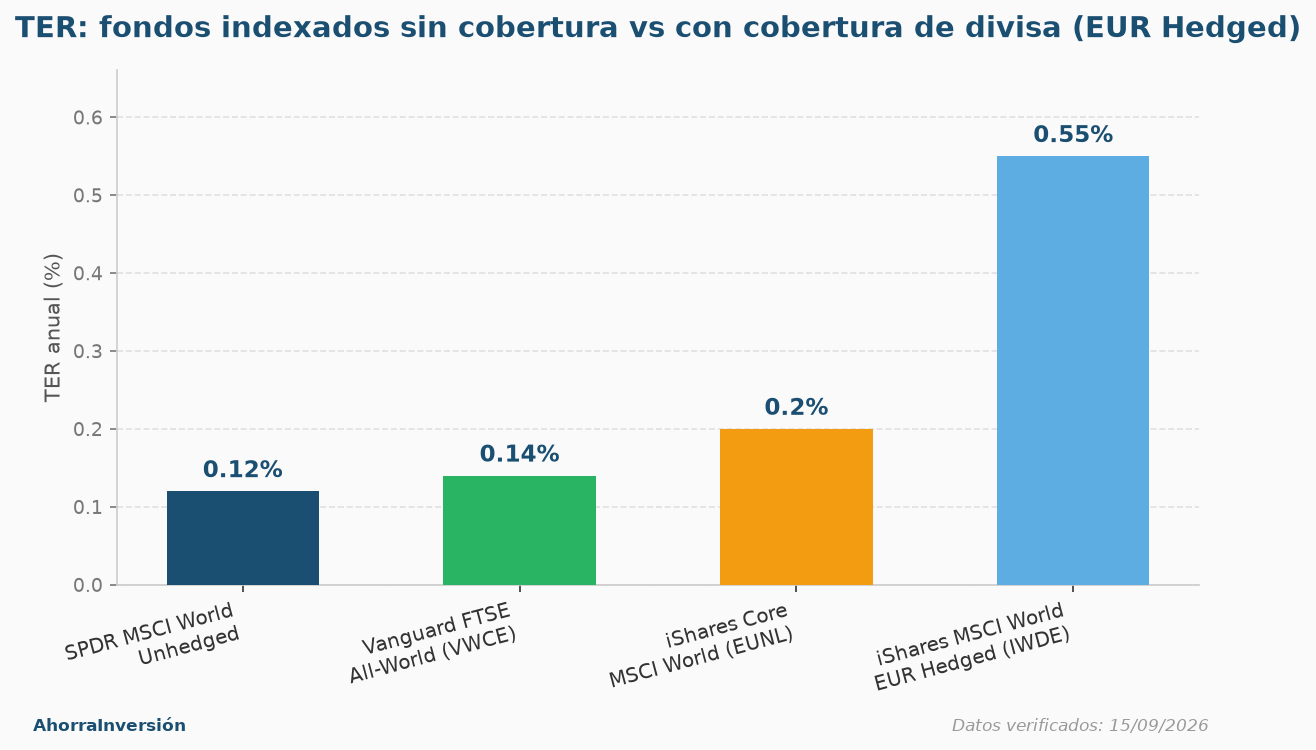
Datos verificados: 15 de septiembre de 2026.
La diferencia de TER entre la opción más barata sin cubrir (0,12%) y la versión cubierta (0,55%) es de más de cuatro veces. Para una cartera de 50.000€, eso son unos 60€ al año solo en comisión adicional, antes de contar el segundo coste que explicamos a continuación. Si comparas esto con el efecto acumulado de comisiones a largo plazo, te será útil nuestra guía sobre cuánto te cuesta realmente el TER de tu fondo indexado a 10, 20 y 30 años.
El coste oculto que no aparece en el TER
El TER es solo la mitad de la factura. Cada forward que renueva la cobertura mensualmente incorpora el diferencial de tipos de interés entre las dos divisas: si cubres dólares desde euros y los tipos en EE.UU. son más altos que en la eurozona (como ocurre en 2026, con el BCE por debajo de la Fed), pagas ese diferencial cada año de forma silenciosa, sin que aparezca desglosado en ninguna ficha. Distintos análisis de mercado sitúan este coste de "carry" en un rango aproximado de 1 a 2 puntos porcentuales anuales en el contexto de tipos actual, muy por encima de la diferencia de TER visible.
Estudios de largo plazo de Vanguard sobre el índice MSCI World desde 1988 muestran que la cobertura no reduce la volatilidad tanto como cabría esperar: en periodos de varias décadas, la clase cubierta ha mostrado una volatilidad similar o incluso ligeramente superior a la clase sin cubrir, porque el riesgo de divisa aporta cierta diversificación frente al riesgo puramente bursátil. Es decir: pagas más, y no siempre reduces el riesgo total de la cartera.
¿Cuándo conviene cubrir divisa y cuándo no?
Para quién NO suele compensar cubrir divisa:
- Inversor con horizonte largo (10+ años) en renta variable global tipo MSCI World o FTSE All-World: el efecto del tipo de cambio tiende a compensarse a largo plazo, y el coste de cobertura se paga cada año, acumulándose.
- Quien ya tiene una cartera diversificada globalmente: el riesgo de divisa añade una fuente de diversificación adicional frente a tener todo en euros.
Para quién SÍ puede tener sentido valorarlo:
- Inversor con horizonte corto (menos de 3-5 años) o que necesitará el dinero en euros pronto: aquí el objetivo no es maximizar rentabilidad esperada, sino reducir el ruido de corto plazo.
- Renta fija internacional (bonos globales): en este caso, a diferencia de la renta variable, la cobertura suele tener menos coste relativo y elimina una volatilidad de divisa que no aporta rentabilidad esperada extra, porque el diferencial de tipos que pagas en el forward tiende a compensarse con el mayor cupón de la divisa extranjera.
Si estás montando una cartera boglehead completa y te preguntas cómo combinar renta variable global con renta fija, te puede interesar nuestra guía de cartera boglehead en España con fondos Vanguard, y si todavía no tienes claro qué índice global usar como base, compara MSCI World frente a S&P 500 antes de decidir si cubrir divisa o no.
Cómo saber si tu fondo está cubierto
No basta con mirar en qué divisa se expresa el precio. Para identificar una clase con cobertura real, busca en el nombre del fondo o ETF las palabras "Hedged", "EUR Hdg" o una "H" en el ticker (por ejemplo, IWDE frente a IWDA en iShares Core MSCI World). En caso de duda, el documento KID (información fundamental para el inversor) siempre especifica explícitamente si la clase usa instrumentos de cobertura de divisa. Un matiz importante: un fondo "hedged" a euros solo cubre el par principal (normalmente EUR/USD); si el índice incluye empresas japonesas, surcoreanas o de otros mercados, ese riesgo de divisa secundario puede seguir presente.
👉 Invierte en fondos indexados sin comisión de custodia en MyInvestor →
👉 Deja que Indexa Capital gestione la combinación de divisas por ti →
Preguntas frecuentes
¿Comprar la clase en euros de un fondo ya me protege del riesgo de divisa?
No. La clase en euros sin cobertura solo convierte el precio a euros para que lo veas más cómodo, pero el riesgo de tipo de cambio subyacente es idéntico al de la clase en dólares. Solo la clase "Hedged" neutraliza realmente ese riesgo.
¿La cobertura de divisa mejora la rentabilidad esperada?
No, en teoría no. La cobertura elimina una fuente de variabilidad, pero no mejora el rendimiento esperado a largo plazo, y añade un coste de TER más el diferencial de tipos de interés (carry), que en el contexto actual juega en contra del inversor que cubre desde euros hacia dólares.
¿Es distinto cubrir divisa en renta variable que en renta fija?
Sí. En bonos internacionales, la cobertura suele tener más sentido porque el riesgo de divisa puede superar en magnitud a la propia rentabilidad esperada del bono, mientras que en renta variable global el riesgo de divisa aporta diversificación adicional y el coste de cobertura pesa más en relación con la rentabilidad esperada de las acciones.
¿Qué pasa si mi fondo global incluye divisas distintas del dólar, como el yen o la libra?
Una clase "EUR Hedged" cubre normalmente el conjunto de divisas del índice frente al euro, pero conviene revisar el KID: algunos productos solo cubren el par principal (EUR/USD) y dejan expuestas divisas secundarias de mercados emergentes o asiáticos.
¿Debería cambiar mi fondo actual sin cobertura por uno hedged?
Si tu horizonte es largo y ya tienes una cartera diversificada, en la mayoría de casos no compensa: pagarías un TER varias veces mayor y un coste de carry adicional para eliminar un riesgo que, a largo plazo, tiende a aportar diversificación más que perjuicio.
⚠️ Aviso legal: Este artículo es informativo y no constituye asesoramiento financiero ni recomendación de inversión personalizada. Los TERs, rentabilidades y costes de cobertura citados son datos de mercado a fecha de publicación y pueden cambiar; verifica siempre la ficha KID actualizada del fondo o ETF antes de invertir. Rentabilidades pasadas no garantizan rentabilidades futuras. #publicidad
Fuentes
- Ficha oficial iShares MSCI World EUR Hedged UCITS ETF (IWDE)
- Rankia: comparativa de ETFs MSCI World y explicación de clases hedged/unhedged
- Vanguard: análisis histórico de cobertura de divisa sobre el índice MSCI World (datos desde 1988)
- extraETF: fichas de producto y TER de fondos indexados MSCI World