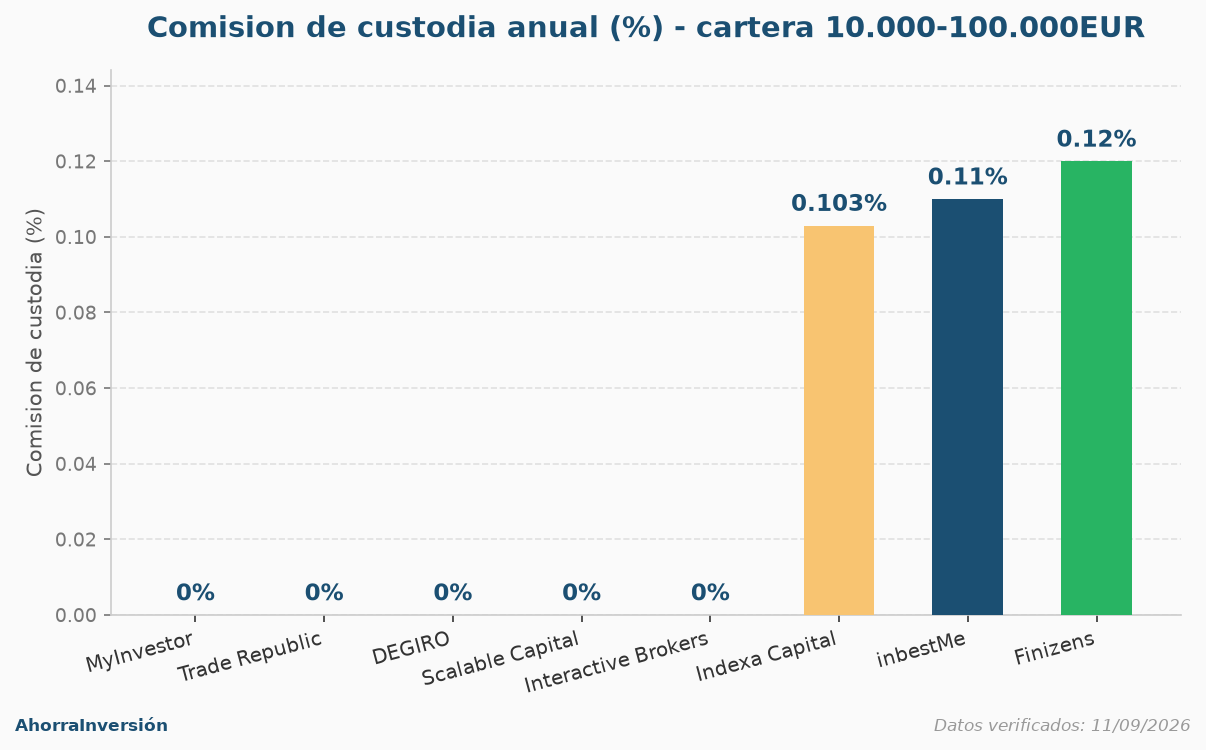
La comisión de custodia es lo que cobra una entidad por guardar tus fondos indexados, ETFs o acciones en una cuenta a tu nombre. En AhorraInversión hemos revisado las tarifas oficiales de los principales brokers y robo-advisors disponibles en España en septiembre de 2026: los neobrokers (MyInvestor, Trade Republic, DEGIRO, Scalable Capital, Interactive Brokers) no cobran custodia como línea aparte, mientras que los robo-advisors (Indexa Capital, inbestMe, Finizens) sí la incluyen, de forma explícita, dentro de su comisión total anual.
Definición: la comisión de custodia es el cargo periódico (mensual o trimestral) que cobra el banco o entidad depositaria por mantener tus activos financieros registrados a tu nombre, independientemente de si compras o vendes. Es distinta de la comisión de compraventa (por operación) y del TER del propio fondo o ETF.
Última actualización: 11 de septiembre de 2026. Las comisiones pueden cambiar; verifica siempre las tarifas vigentes en la web oficial de cada entidad antes de contratar.
Índice
- ¿Qué es exactamente la comisión de custodia?
- Brokers que NO cobran custodia en España
- Robo-advisors que SÍ cobran custodia (y cuánto)
- El matiz de DEGIRO: la comisión de conectividad
- ¿Por qué unos cobran custodia y otros no?
- Impacto real en una cartera a largo plazo
- Preguntas frecuentes
¿Qué es exactamente la comisión de custodia?
Cuando compras un fondo indexado o un ETF, alguien tiene que mantener el registro legal de que esas participaciones o acciones son tuyas. Ese servicio de depósito y administración lo presta una entidad depositaria o banco custodio, que puede ser el propio broker o un tercero subcontratado (como Cecabank o Inversis en el caso de varios robo-advisors españoles). Tradicionalmente, la banca convencional cobraba esta comisión de forma separada y opaca; los neobrokers surgidos en los últimos años la han eliminado como reclamo comercial, mientras que los robo-advisors la mantienen como parte transparente de su comisión "todo incluido".
Brokers que NO cobran custodia en España
Los principales neobrokers y brokers online disponibles para inversores españoles no aplican comisión de custodia sobre fondos indexados, ETFs ni acciones:
| Broker | Custodia | Comisión por compra (ETF) | Regulador |
|---|---|---|---|
| MyInvestor | 0€ | 0,12% (mín. 1€) / 0€ fondos indexados | Banco de España + CNMV |
| Trade Republic | 0€ | 1€/operación manual · 0€ planes de inversión | BaFin (Alemania) + CNMV |
| DEGIRO | 0€* | 1€ (Selección Principal) / 3€ resto | AFM (Países Bajos) + CNMV |
| Scalable Capital | 0€ (plan FREE) | 0,99€/orden (FREE) o gratis con Prime+ | BaFin (Alemania) + CNMV |
| Interactive Brokers | 0€ | 0€ (Lite) / desde 1,25€ (Pro) | SEC/FCA + CNMV |
Datos verificados: 11 de septiembre de 2026. *DEGIRO no cobra custodia pero sí una comisión de conectividad por mercado extranjero (ver más abajo).
Si buscas montar tu propia cartera de fondos indexados sin pagar custodia ni comisión de compra, revisa nuestra comparativa completa de brokers para fondos indexados en España, donde MyInvestor destaca por combinar 0€ de custodia con traspaso de fondos sin tributar.
Robo-advisors que SÍ cobran custodia (y cuánto)
Los robo-advisors españoles funcionan de otra forma: delegan la custodia real en un banco depositario (Cecabank, Inversis o Interactive Brokers, según el caso) y trasladan esa comisión al cliente como parte de su tarifa total, junto con la comisión de gestión y el coste de los fondos.
| Robo-advisor | Comisión de custodia | Banco custodio | Comisión total aproximada* |
|---|---|---|---|
| Indexa Capital | 0,109% (<10.000€) a 0,048% (>1M€) | Cecabank / Inversis | ~0,53% |
| inbestMe | ~0,11% | Interactive Brokers / Cecabank | ~0,65% |
| Finizens | ~0,12% (0,06% >1M€) | Inversis | ~0,62% |
Datos verificados: 11 de septiembre de 2026. *Comisión total para una cartera representativa de 10.000€-20.000€ en la cartera de inversión estándar de cada entidad; consulta el desglose exacto en las webs oficiales, ya que varía por tramo de patrimonio.
Según la página oficial de Indexa Capital sobre comisiones del banco custodio, la comisión de custodia (IVA incluido) se cobra directamente por Cecabank o Inversis sobre el valor de la cartera, con una escala decreciente: 0,109% para carteras por debajo de 10.000€, bajando hasta 0,048% para patrimonios superiores a 1 millón de euros.
Datos verificados: 11 de septiembre de 2026.
💡 Conclusión: ningún robo-advisor "esconde" la custodia — al contrario, la desglosan mejor que muchos bancos tradicionales. La diferencia real frente a MyInvestor o Trade Republic es que estos últimos no la cobran en absoluto porque no ofrecen gestión activa de cartera: tú eliges los fondos y asumes ese trabajo a cambio de ahorrarte ese 0,10%-0,12% anual.
El matiz de DEGIRO: la comisión de conectividad
DEGIRO no cobra custodia como tal, pero sí aplica una comisión de conectividad de hasta 2,50€ al año por cada mercado extranjero en el que mantengas una posición abierta (por ejemplo, Xetra en Alemania o el NYSE en EEUU). No es una comisión de custodia en sentido estricto —no depende del valor de la cartera— pero cumple una función parecida: un coste fijo por mantener activos en un mercado concreto. Se puede minimizar concentrando las compras en un único mercado (Xetra suele ser el más usado para ETFs UCITS en euros).
¿Por qué unos cobran custodia y otros no?
La diferencia no es casualidad: responde a modelos de negocio distintos.
- Brokers "hazlo tú mismo" (MyInvestor, Trade Republic, DEGIRO, Scalable Capital, Interactive Brokers): su ingreso viene principalmente del margen en el cambio de divisa, el interés sobre el efectivo no invertido de los clientes, las suscripciones premium opcionales o, en menor medida, la comisión por operación. No prestan servicio de gestión, así que no justifican cobrar por "guardar" el dinero.
- Robo-advisors (Indexa Capital, inbestMe, Finizens): su ingreso principal es la comisión de gestión de cartera, pero al externalizar la custodia real en un tercero regulado (Cecabank, Inversis), trasladan ese coste —que ellos sí pagan al banco depositario— de forma transparente al cliente, en vez de asumirlo internamente o inflar la comisión de gestión sin desglosarlo.
Si estás decidiendo entre gestionar tu propia cartera o delegarla, te puede ayudar nuestra comparativa de MyInvestor o Indexa Capital según tu patrimonio, o el simulador de cuánto cuesta realmente Indexa Capital con 5.000€, 10.000€ y 50.000€.
Impacto real en una cartera a largo plazo
Un 0,10% anual de custodia puede parecer insignificante, pero sobre un horizonte largo se suma al resto de comisiones y al TER del fondo. Sobre una cartera de 50.000€, 0,10% de custodia son 50€ al año; a 20 años, sin contar el efecto compuesto sobre el capital perdido, son 1.000€ solo en custodia. Es el mismo tipo de erosión silenciosa que ya analizamos en detalle en nuestro artículo sobre cuánto cuesta realmente el TER de tu fondo indexado a 10, 20 y 30 años: ninguna comisión individual parece alta, pero todas juntas —gestión, custodia y TER— determinan buena parte de tu rentabilidad neta final.
Esto no significa que un robo-advisor sea automáticamente peor: si valoras no tener que elegir fondos ni rebalancear tú mismo, ese 0,10%-0,12% de custodia es el precio de un servicio adicional. La decisión correcta depende de cuánto tiempo y conocimiento quieras dedicarle a tu cartera, no solo del número más bajo en la tabla.
Preguntas frecuentes
¿La comisión de custodia se cobra aunque no compre ni venda nada?
Sí. A diferencia de la comisión de compraventa, la custodia se cobra periódicamente (mensual o trimestralmente, según la entidad) sobre el valor de los activos que mantienes en cuenta, independientemente de si operas o no ese periodo.
¿Es mejor un broker sin comisión de custodia que uno que sí la cobra?
No necesariamente. Los brokers sin custodia (MyInvestor, Trade Republic, DEGIRO) no ofrecen gestión activa de cartera: eliges y rebalanceas tú. Los robo-advisors que sí cobran custodia (Indexa Capital, inbestMe, Finizens) la incluyen dentro de un servicio completo de gestión automatizada. Compara el coste total (gestión + custodia + TER), no solo la línea de custodia.
¿Los bancos tradicionales también cobran custodia?
Sí, y suele ser bastante más cara y menos transparente que la de los robo-advisors: muchos bancos tradicionales cobran comisiones de administración y custodia combinadas que pueden superar el 0,5%-1% anual sobre fondos y acciones, además de comisiones de compraventa más altas que los neobrokers.
¿Puedo evitar la comisión de custodia de un robo-advisor cambiándome a un broker DIY?
Sí, y es una opción habitual cuando el patrimonio crece: puedes traspasar tus fondos indexados desde un robo-advisor a un bróker como MyInvestor sin tributar por la plusvalía, y gestionar tú mismo la cartera. Te explicamos el proceso completo en nuestra guía de traspaso de fondos sin tributar en España.
Enlaces relacionados
- Los mejores brokers para invertir en indexados en España
- Cuánto cuesta Indexa Capital realmente: simulador con 5.000€, 10.000€ y 50.000€
- MyInvestor o Indexa Capital: cuál elegir según tu patrimonio
- Cuánto te cuesta realmente el TER de tu fondo indexado
- Comparativa de brokers para inversores en España
- Abrir cuenta en MyInvestor
- Abrir cuenta en Indexa Capital
Este artículo tiene carácter exclusivamente informativo y no constituye asesoramiento financiero ni de inversión. Las comisiones y condiciones comerciales de brokers y robo-advisors pueden cambiar; verifica siempre en sus webs oficiales antes de contratar. Invertir en fondos indexados y ETFs conlleva riesgos, incluida la posible pérdida del capital invertido. Algunos enlaces de este artículo son de afiliado (#publicidad): si abres una cuenta a través de ellos podemos recibir una compensación, sin coste adicional para ti.